- ঢাকা
- ঢাকা, বৃহস্পতিবার, ০৮ অক্টোবর, ২০২৬
- শেষ আপডেট ১০ সেকেন্ড পূর্বে
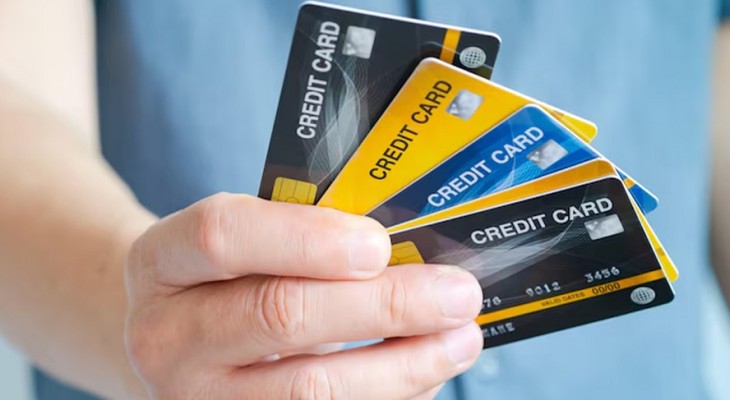
শরিয়াহভিত্তিক ইসলামী ক্রেডিট কার্ড পরিচালনায় ব্যাংকগুলোকে বেশ কিছু নির্দেশনা দিয়েছে বাংলাদেশ ব্যাংক। এ ধরনের কার্ডের পণ্য, চুক্তি, লেনদেন, ফি-চার্জ এবং পরিচালন পদ্ধতিসহ সংশ্লিষ্ট সব কার্যক্রমে শরিয়াহ নীতি অনুসরণের নির্দেশ দেওয়া হয়েছে।
বাংলাদেশ ব্যাংকের নির্দেশিকায় বলা হয়েছে, প্রচলিত সুদের পরিবর্তে ইসলামী ক্রেডিট কার্ড পরিচালনায় ব্যাংকগুলোকে ‘কর্জ’ ও ‘উজরাহ’ বা সেবা মূল্য নীতি অনুসরণ করতে হবে।
এতে শরিয়াহ অনুযায়ী নিষিদ্ধ পণ্য ও সেবার লেনদেনেও নিষেধাজ্ঞা দেওয়া হয়েছে। মদ, জুয়া, তামাকসহ শরিয়াহতে নিষিদ্ধ পণ্য ও সেবা কেনাবেচায় ইসলামী ক্রেডিট কার্ড ব্যবহার করা যাবে না।
কার্ড পরিচালনার ক্ষেত্রে গ্রাহকের মুদারাবা বা বিনিয়োগকারী গ্রাহকদের সঞ্চিত আমানতের অর্থ ব্যবহার করা যাবে না বলেও নির্দেশনায় উল্লেখ করা হয়েছে।
নগদ টাকা উত্তোলনের ক্ষেত্রেও নির্দিষ্ট নিয়ম বেঁধে দিয়েছে বাংলাদেশ ব্যাংক। কার্ডের মাধ্যমে নগদ উত্তোলনে নির্দিষ্ট অঙ্কের ফি নেওয়া যাবে। তবে উত্তোলিত অর্থের ওপর শতাংশ হারে কোনো ফি বা চার্জ আরোপ করা যাবে না।
কার্ডের সঙ্গে সংশ্লিষ্ট কোনো ফি বা চার্জ পরিবর্তন করতে হলে গ্রাহককে কমপক্ষে ৩০ দিন আগে তা জানাতে হবে।
নির্দেশনায় আরও বলা হয়েছে, ইসলামী ক্রেডিট কার্ডের মাধ্যমে কেনাকাটা, নগদ টাকা উত্তোলন কিংবা ইউটিলিটি বিল পরিশোধের ক্ষেত্রে দেওয়া অর্থ ‘হাসানা’ বা সুদমুক্ত ঋণ হিসেবে গণ্য হবে। এ ধরনের ঋণের বিপরীতে গ্রাহকের কাছ থেকে কোনো অতিরিক্ত অর্থ বা সুবিধা নেওয়া যাবে না।
বাংলাদেশ ব্যাংকের এ নির্দেশনার ফলে ইসলামী ক্রেডিট কার্ড পরিচালনায় ব্যাংকগুলোকে শরিয়াহ নীতির সঙ্গে সামঞ্জস্য রেখে পণ্য, লেনদেন, ফি ও গ্রাহকসেবা পরিচালনা করতে হবে।
সাজু/নিএ
সর্বশেষ খবর